Płatności Spinit w Polsce: PLN, karty, e-portfele i BLIK
 Available in US
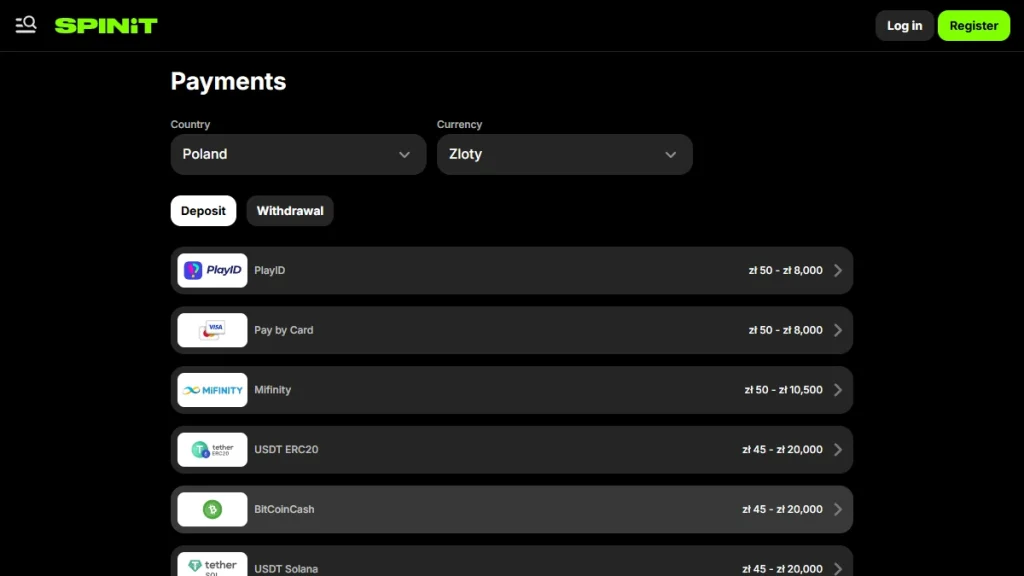
Spinit obsługuje PLN i w aktualnych materiałach potwierdza płatności kartami Visa i Mastercard, e-portfelami takimi jak Skrill i Neteller oraz płatności kryptowalutowe. Polska jest dostępna w selektorze kraju na stronie płatności. Najważniejszy lokalny znak zapytania dotyczy BLIK: mimo jego bardzo silnej pozycji w polskich płatnościach internetowych, Spinit nie potwierdza obecnie BLIK w oficjalnych materiałach, które można zweryfikować. Nie warto więc zakładać, że ta metoda pojawi się w kasie. Dostępny zestaw opcji może zależeć od konta, kraju i chwili logowania. Szerszy kontekst marki, poza samymi metodami płatności, przedstawia recenzja Spinit.
Praktycznie oznacza to, że wybór metody powinien zaczynać się od trzech pytań: czy rachunek działa w PLN, czy ta sama metoda nadaje się później do wypłaty oraz czy wpłata nie wyklucza promocji. W przypadku bonusu powitalnego Skrill i Neteller mają szczególne znaczenie, ponieważ wpłaty wykonane tymi e-portfelami nie kwalifikują się do tej promocji. Szczegóły limitów i kolejki wypłat opisuje osobna strona Spinit wypłata.
Przed zatwierdzeniem transakcji warto porównać walutę, możliwość późniejszej wypłaty tą samą metodą oraz wpływ wybranej metody na warunki bonusu. Te trzy elementy mogą mieć większe znaczenie niż sama szybkość wpłaty.
Spis treści
- Co jest potwierdzone dla gracza z Polski
- Wpłata i wypłata to dwa różne etapy
- BLIK: ważny w Polsce, ale nie wolno go zakładać
- PLN zmniejsza liczbę niepotrzebnych przeliczeń
- Jak metoda wpłaty wpływa na bonus powitalny
- Własność metody i kontrole bezpieczeństwa
- Jak porównać kartę, e-portfel i kryptowaluty przed pierwszą wpłatą
- Trzy scenariusze wyboru płatności
- Prosty schemat wyboru metody dla konta w Polsce
- Która metoda płatności Spinit najlepiej pasuje do konta w PLN?
Co jest potwierdzone dla gracza z Polski
Najpewniejszym punktem wyjścia jest waluta. Spinit wspiera PLN, więc polski gracz nie musi z założenia prowadzić salda w EUR tylko po to, aby korzystać z serwisu. To ma znaczenie dla kontroli budżetu, bo depozyt, saldo i część limitów można czytać bez przeliczania walut. PLN pojawia się również w oficjalnych zasadach wypłat, gdzie limity są podane osobno dla tej waluty.
Wśród kart potwierdzone są Visa i Mastercard. Karta jest intuicyjna dla wielu użytkowników, ale przy decyzji nie warto patrzeć wyłącznie na szybkość wpłaty. Regulamin Spinit wskazuje, że tam, gdzie to możliwe, wypłata jest kierowana tą samą metodą, którą zasilono konto. Operator zastrzega jednak, że preferowana metoda wypłaty nie zawsze może zostać użyta i w określonych sytuacjach płatność może zostać wykonana innym systemem.
Spinit obsługuje także e-portfele, w tym Skrill i Neteller. To wygodne narzędzia do oddzielenia budżetu rozrywkowego od głównego rachunku bankowego, ale na tym serwisie mają ważną konsekwencję promocyjną. Jeśli celem pierwszej wpłaty jest aktywacja oferty powitalnej, Skrill i Neteller nie są właściwym wyborem, ponieważ depozyty z tych źródeł nie kwalifikują się do bonusu. Zasady samej promocji są opisane szerzej na stronie Spinit bonus.
Obsługa kryptowalut jest również potwierdzona. Sama obecność tej kategorii nie mówi jednak, które aktywa, sieci, minima i opłaty zobaczy konkretny użytkownik. Tych parametrów nie należy dopowiadać na podstawie ogólnej informacji o wsparciu krypto. Przed wpłatą liczy się to, co pokazuje kasjer po zalogowaniu.
Wpłata i wypłata to dwa różne etapy
| Metoda lub kategoria | Wpłata | Wypłata | Najważniejsza uwaga |
|---|---|---|---|
| Visa / Mastercard | Potwierdzona | Zależy od dostępności na koncie i zasad zwrotu | Karta użyta do wpłaty musi należeć do właściciela konta. |
| Skrill | Potwierdzona | E-portfele są obsługiwane, konkretna opcja zależy od kasjera | Wpłata Skrill nie kwalifikuje się do bonusu powitalnego. |
| Neteller | Potwierdzona | E-portfele są obsługiwane, konkretna opcja zależy od kasjera | Wpłata Neteller nie kwalifikuje się do bonusu powitalnego. |
| Kryptowaluty | Obsługiwane | Zależna od aktywa i opcji widocznych na koncie | Nie zakładaj konkretnej sieci, opłaty ani limitu bez odczytu kasjera. |
| BLIK | Niepotwierdzony | Niepotwierdzony | Silna pozycja BLIK w Polsce nie jest dowodem dostępności w Spinit. |
Kategoria płatności nie daje automatycznie prawa do wypłaty tą samą drogą. Operator może stosować zasady zależne od bezpieczeństwa, własności instrumentu, historii wpłat i dostępności dostawcy. Z tego powodu lista ikon na stronie informacyjnej nie zastępuje sprawdzenia kasjera po zalogowaniu.
W przypadku wypłat dochodzi jeszcze warstwa operacyjna: limity VIP, liczba oczekujących dyspozycji, kontrola KYC oraz czas pracy działu finansowego. Te elementy nie zmieniają tego, czy karta albo e-portfel istnieją jako metoda wpłaty, ale mogą zmienić to, jak wygląda późniejsze wyprowadzenie środków. Jeżeli priorytetem jest właśnie wypłata, przejdź do Wypłaty Spinit, gdzie wartości w PLN są rozpisane według poziomu konta.
BLIK: ważny w Polsce, ale nie wolno go zakładać
BLIK jest jedną z najważniejszych metod płatności internetowych w Polsce i jego popularność naturalnie sprawia, że polscy użytkownicy szukają informacji o dostępności w kasynach online. Sama popularność lokalna nie wystarcza jednak do uznania metody za obsługiwaną przez konkretny serwis. W przypadku Spinit aktualne oficjalne materiały nie dają podstawy do przedstawienia BLIK jako dostępnej metody.
Najrozsądniejsza procedura jest prosta: po zalogowaniu wybierz kraj Polska i walutę PLN, otwórz kasjera i sprawdź listę metod dla depozytu. Jeśli BLIK jest widoczny, zwróć uwagę na minimalną i maksymalną kwotę, ewentualne opłaty oraz to, czy metoda ma osobną ścieżkę wypłaty. Jeżeli BLIK nie jest widoczny, nie próbuj zastępować go pośrednimi płatnościami tylko po to, aby obejść listę dostępnych metod.
To rozróżnienie jest szczególnie ważne przy stronach porównawczych. Zewnętrzny serwis może opisywać BLIK jako popularną metodę w Polsce albo wymieniać go przy podobnych markach, ale nie jest to równoznaczne z aktualną dostępnością w kasjerze Spinit. W praktyce źródłem decyzji powinien być ekran płatności przypisany do własnego konta.
PLN zmniejsza liczbę niepotrzebnych przeliczeń
Dla użytkownika zarabiającego i prowadzącego budżet w złotych możliwość korzystania z PLN jest bardziej istotna niż sama liczba metod płatności. Konto w PLN ułatwia porównywanie wartości depozytu, salda i limitów wypłaty bez ręcznych konwersji. Jest to szczególnie przydatne wtedy, gdy planujesz z góry maksymalny miesięczny budżet i chcesz widzieć wydatki w tej samej jednostce co codzienne finanse.
Waluta konta nie eliminuje wszystkich kosztów po stronie dostawcy płatności. Bank, wystawca karty, e-portfel lub operator kryptowalutowy może mieć własne zasady, których Spinit nie kontroluje. Nie ma podstaw, aby obiecywać brak opłat dla każdej metody. Dlatego przed zatwierdzeniem transakcji trzeba sprawdzić podsumowanie operacji oraz zasady własnego dostawcy.
Podobnie nie należy zakładać, że wpłata i wypłata mają identyczny czas realizacji. Depozyt może pojawić się szybko, podczas gdy wypłata podlega dodatkowym kontrolom po stronie operatora. Strona Spinit wypłata wyjaśnia różnicę między przetwarzaniem przez dział finansowy a późniejszym rozliczeniem po stronie banku lub dostawcy płatności.
Jak metoda wpłaty wpływa na bonus powitalny
Najczęstszy błąd to wybór wygodnej metody, a dopiero później sprawdzanie, czy depozyt kwalifikuje się do promocji. W Spinit ten punkt ma konkretne znaczenie dla Skrill i Neteller. Oficjalne warunki bonusu powitalnego wyłączają depozyty wykonane tymi e-portfelami z kwalifikacji do oferty.
Jeżeli bonus nie jest dla Ciebie istotny, to wyłączenie nie przekreśla samego e-portfela jako narzędzia płatniczego. Jeżeli jednak planujesz pierwszą wpłatę właśnie w celu skorzystania z promocji, wybór Skrill albo Neteller może sprawić, że depozyt nie spełni warunku kwalifikacji. Najpierw warto więc zdecydować, co jest ważniejsze: określona metoda czy udział w ofercie.
Przed rejestracją dobrze też ustalić walutę i podstawowe dane konta poprawnie od początku. Błędy w danych mogą później komplikować weryfikację własności instrumentu płatniczego. Przebieg zakładania konta opisuje Spinit rejestracja.
Własność metody i kontrole bezpieczeństwa
Regulamin wymaga, aby karta lub inna metoda używana do zasilenia konta należała do użytkownika. To ważny element praktyczny, bo późniejsza weryfikacja może obejmować potwierdzenie własności instrumentu płatniczego i historię transakcji. Korzystanie z cudzej karty lub konta płatniczego może prowadzić do dodatkowych kontroli albo problemów z realizacją operacji.
Spinit może stosować KYC przed lub po depozycie oraz przed wypłatą. Oznacza to, że metoda, która technicznie pozwala wykonać wpłatę, nie usuwa obowiązku późniejszego potwierdzenia tożsamości i źródła płatności. Przy większym saldzie rozsądniej jest traktować weryfikację jako część procesu konta, a nie niespodziewaną przeszkodę pojawiającą się dopiero przy wypłacie.
Wygoda płatności nie zastępuje oceny operatora i lokalnego statusu prawnego. Te kwestie opisuje Bezpieczeństwo Spinit, natomiast przy kasjerze najważniejsze są waluta PLN, dostępność konkretnej metody i konsekwencje jej wyboru dla wpłat oraz wypłat.
Jak porównać kartę, e-portfel i kryptowaluty przed pierwszą wpłatą
Porównanie warto zacząć od celu, a nie od szybkości samego depozytu. Jeśli chcesz wpłacić w PLN i zachować prostą historię na rachunku bankowym, karta może być najbardziej czytelna. Jeśli wolisz oddzielić środki przeznaczone na rozrywkę od głównego rachunku, e-portfel może dać wygodniejszy podział. Jeżeli korzystasz z kryptowalut, najważniejsze jest sprawdzenie dokładnego aktywa i sieci widocznej w kasjerze, ponieważ ogólna obsługa kryptowalut nie oznacza obsługi każdej monety i każdego łańcucha.
Drugi krok to promocja. Przy pierwszej wpłacie wybór Skrill lub Neteller ma konkretną konsekwencję: taki depozyt nie kwalifikuje się do bonusu powitalnego. To nie jest ogólna wada e-portfeli, lecz warunek konkretnej oferty. Użytkownik, który nie chce bonusu, może oceniać Skrill i Neteller wyłącznie pod kątem wygody oraz późniejszej dostępności wypłaty. Użytkownik, który chce promocję, powinien najpierw sprawdzić listę kwalifikujących metod.
Trzeci krok to dokumentowanie płatności. Niezależnie od wybranej metody dobrze zachować potwierdzenie transakcji i korzystać wyłącznie z instrumentu należącego do właściciela konta. Przy późniejszej kontroli operator może poprosić o dowód własności metody albo historię transakcji. Im bardziej spójne są dane konta, płatnika i użytej metody, tym łatwiej wyjaśnić operację, jeśli pojawi się pytanie przy wypłacie.
Czwarty krok to dostępność po zalogowaniu. Publiczna strona płatności może pokazywać kategorie lub przykłady, ale ostateczna lista dla użytkownika powinna być odczytana z kasjera. Dotyczy to szczególnie BLIK, którego obecności nie należy przenosić automatycznie z innych polskich serwisów. Jeśli metoda nie jest widoczna na koncie, nie należy budować planu depozytu wokół założenia, że pojawi się później.
Trzy scenariusze wyboru płatności
Scenariusz 1: liczy się bonus powitalny. Najpierw sprawdź zasady promocji i wybierz metodę, która nie jest wyłączona z kwalifikacji. Skrill i Neteller odpadają w tym konkretnym celu, nawet jeśli technicznie są wygodnymi e-portfelami. Potem sprawdź minimalny depozyt promocji i wykonaj wpłatę dopiero po upewnieniu się, że oferta jest aktywna na koncie.
Scenariusz 2: liczy się prosty budżet w PLN. Utrzymuj saldo i transakcje w złotych, a przed zatwierdzeniem każdej operacji sprawdzaj końcową kwotę. Unikasz wtedy sytuacji, w której kurs wymiany utrudnia ocenę realnego kosztu. Sama obsługa PLN nie gwarantuje braku opłat po stronie banku lub dostawcy, więc podsumowanie transakcji nadal ma znaczenie.
Scenariusz 3: liczy się wygoda późniejszej wypłaty. Nie oceniaj metody tylko na podstawie tego, jak szybko zasila konto. Sprawdź, czy jest dostępna także po stronie wypłat oraz czy możesz łatwo potwierdzić jej własność. Przy większych kwotach ważniejsze stają się limity VIP i KYC niż kilka minut różnicy przy depozycie.
Prosty schemat wyboru metody dla konta w Polsce
- Ustaw lub potwierdź PLN, aby kontrolować kwoty bez zbędnego przeliczania.
- Sprawdź kasjera po zalogowaniu, bo dostępność metod może zależeć od konta.
- Jeśli zależy Ci na bonusie powitalnym, nie używaj Skrill ani Neteller do kwalifikującej wpłaty.
- Jeśli szukasz BLIK, traktuj go jako niepotwierdzony, dopóki nie pojawi się bezpośrednio w kasjerze.
- Sprawdź, czy metoda ma sens również przy wypłacie i jakie dokumenty mogą potwierdzać jej własność.
- Przed zatwierdzeniem transakcji przeczytaj kwotę, walutę i ewentualne koszty pokazane na ekranie.
Taki schemat ogranicza dwa typowe problemy: wybór metody tylko dlatego, że jest popularna w Polsce oraz wybór e-portfela bez sprawdzenia wpływu na promocję. Liczy się nie sama nazwa dostawcy, lecz pełna ścieżka od wpłaty do późniejszej wypłaty.
Dobrym nawykiem jest też wykonanie małej transakcji testowej zamiast rozpoczynania od maksymalnej planowanej kwoty. Pozwala to sprawdzić, jak metoda jest opisana w historii konta, czy waluta pozostaje w PLN i jak wygląda późniejsza ścieżka wypłaty. Taki test nie zmienia zasad ani limitów, ale daje własne dane operacyjne zamiast opierania się wyłącznie na cudzych doświadczeniach. Po transakcji warto zachować potwierdzenie i sprawdzić, czy nazwa dostawcy na wyciągu odpowiada temu, czego oczekujesz. Przy kolejnym ruchu porównaj także zapis transakcji w historii konta Spinit z potwierdzeniem dostawcy. To ułatwia późniejsze porównanie zapisów.
Która metoda płatności Spinit najlepiej pasuje do konta w PLN?
Nie ma jednej metody najlepszej dla każdego konta. Karta Visa lub Mastercard jest prostym punktem startowym, e-portfele dają osobną warstwę zarządzania środkami, a kryptowaluty są obsługiwaną kategorią dla osób, które świadomie z nich korzystają. Przy bonusie powitalnym trzeba pamiętać o wyłączeniu Skrill i Neteller. BLIK pozostaje lokalnie ważny, ale bez potwierdzenia w Spinit nie powinien być elementem planu wpłaty. Najlepszy wybór to metoda widoczna na Twoim koncie, zgodna z PLN, celem promocji i późniejszą ścieżką wypłaty.